


正在为您加载内容...
京准财税,专业服务
京准财税,专业服务
2026年9月10日14:00,由中国电子商会主办的**“2026数字产业园区企业发展赋能系列沙龙·第3期”在北京市朝阳区骏豪中央公园广场A6栋B1层京博AI TOWN多功能展厅举办。本期活动以“增长有方法 × 经营有底气”为主题,围绕“科技企业AI品牌获客与财税合规实战交流”**展开,面向数字产业园区企业、科技型企业、中小企业和成长型企业,提供经营赋能、AI应用和财税合规方面的实战交流。
本次活动主办单位为中国电子商会,主讲单位包括北京优责信息科技有限公司和北京京准企业服务有限公司。活动围绕AI时代中小企业品牌内容与获客增长、科技企业财税合规、研发费用管理、企业财税自检系统等内容展开,帮助企业提升获客增长能力,同时筑牢经营合规底线。
京准企服集团创始人郑宇作为分享嘉宾,围绕**“科技企业财税合规与研发费用管理实战交流”进行专题分享。郑宇从企业经营全周期视角出发,重点聚焦经营风险、研发证据链、申报数据一致性**等科技企业高频问题,结合京准长期服务科技型企业的实践观察,帮助企业理解财税合规、研发费用管理、知识产权、资质规划和企业增长质量之间的关系。
在数字经济和人工智能快速发展的背景下,科技企业和中小企业普遍面临两个现实问题。
一方面,企业需要被更多客户看见。很多企业有产品、有技术、有服务能力,但在品牌表达、内容传播、视频获客和客户信任建立方面仍存在短板,导致企业价值没有充分传递给目标客户。
另一方面,企业需要夯实经营基础。科技企业在发展过程中,往往涉及高新技术企业认定、专精特新培育、研发费用加计扣除、政策项目申报、财税合规、知识产权布局等事项。如果企业研发证据链不完整、财税数据不清晰、申报数据不一致,就可能影响政策申报、税务合规、融资尽调和客户合作。
本期活动以**“增长有方法 × 经营有底气”**为主题,把AI品牌获客与财税合规放在同一场景中交流,帮助企业一手抓增长,一手守合规。
本次活动中,优责科技创始人苏摩博士围绕**“让好企业被看见——AI时代中小企业品牌、内容与获客增长实战”**进行分享。
根据活动海报,苏摩博士为管理学博士、AIGC专职讲师、AI应用专家和自媒体博主。本次分享重点围绕中小企业在AI时代如何做好品牌表达、内容传播和获客增长展开。
分享内容主要包括:
第一,为什么很多好企业没有被客户看见; 第二,如何用AI把企业价值变成客户信任与生意增长; 第三,如何进行企业价值提炼; 第四,如何通过AI宣传片、品牌故事片、产品视频与创始人IP,让企业被记住; 第五,如何形成“内容传播—客户信任—销售承接—咨询成交”的内容获客闭环。
这一部分回应的是企业经营中的增长问题。对科技企业和中小企业而言,AI工具不只是提高内容生产效率,更可以帮助企业把专业能力、产品价值和服务优势转化为客户看得懂、记得住、愿意咨询的内容资产。
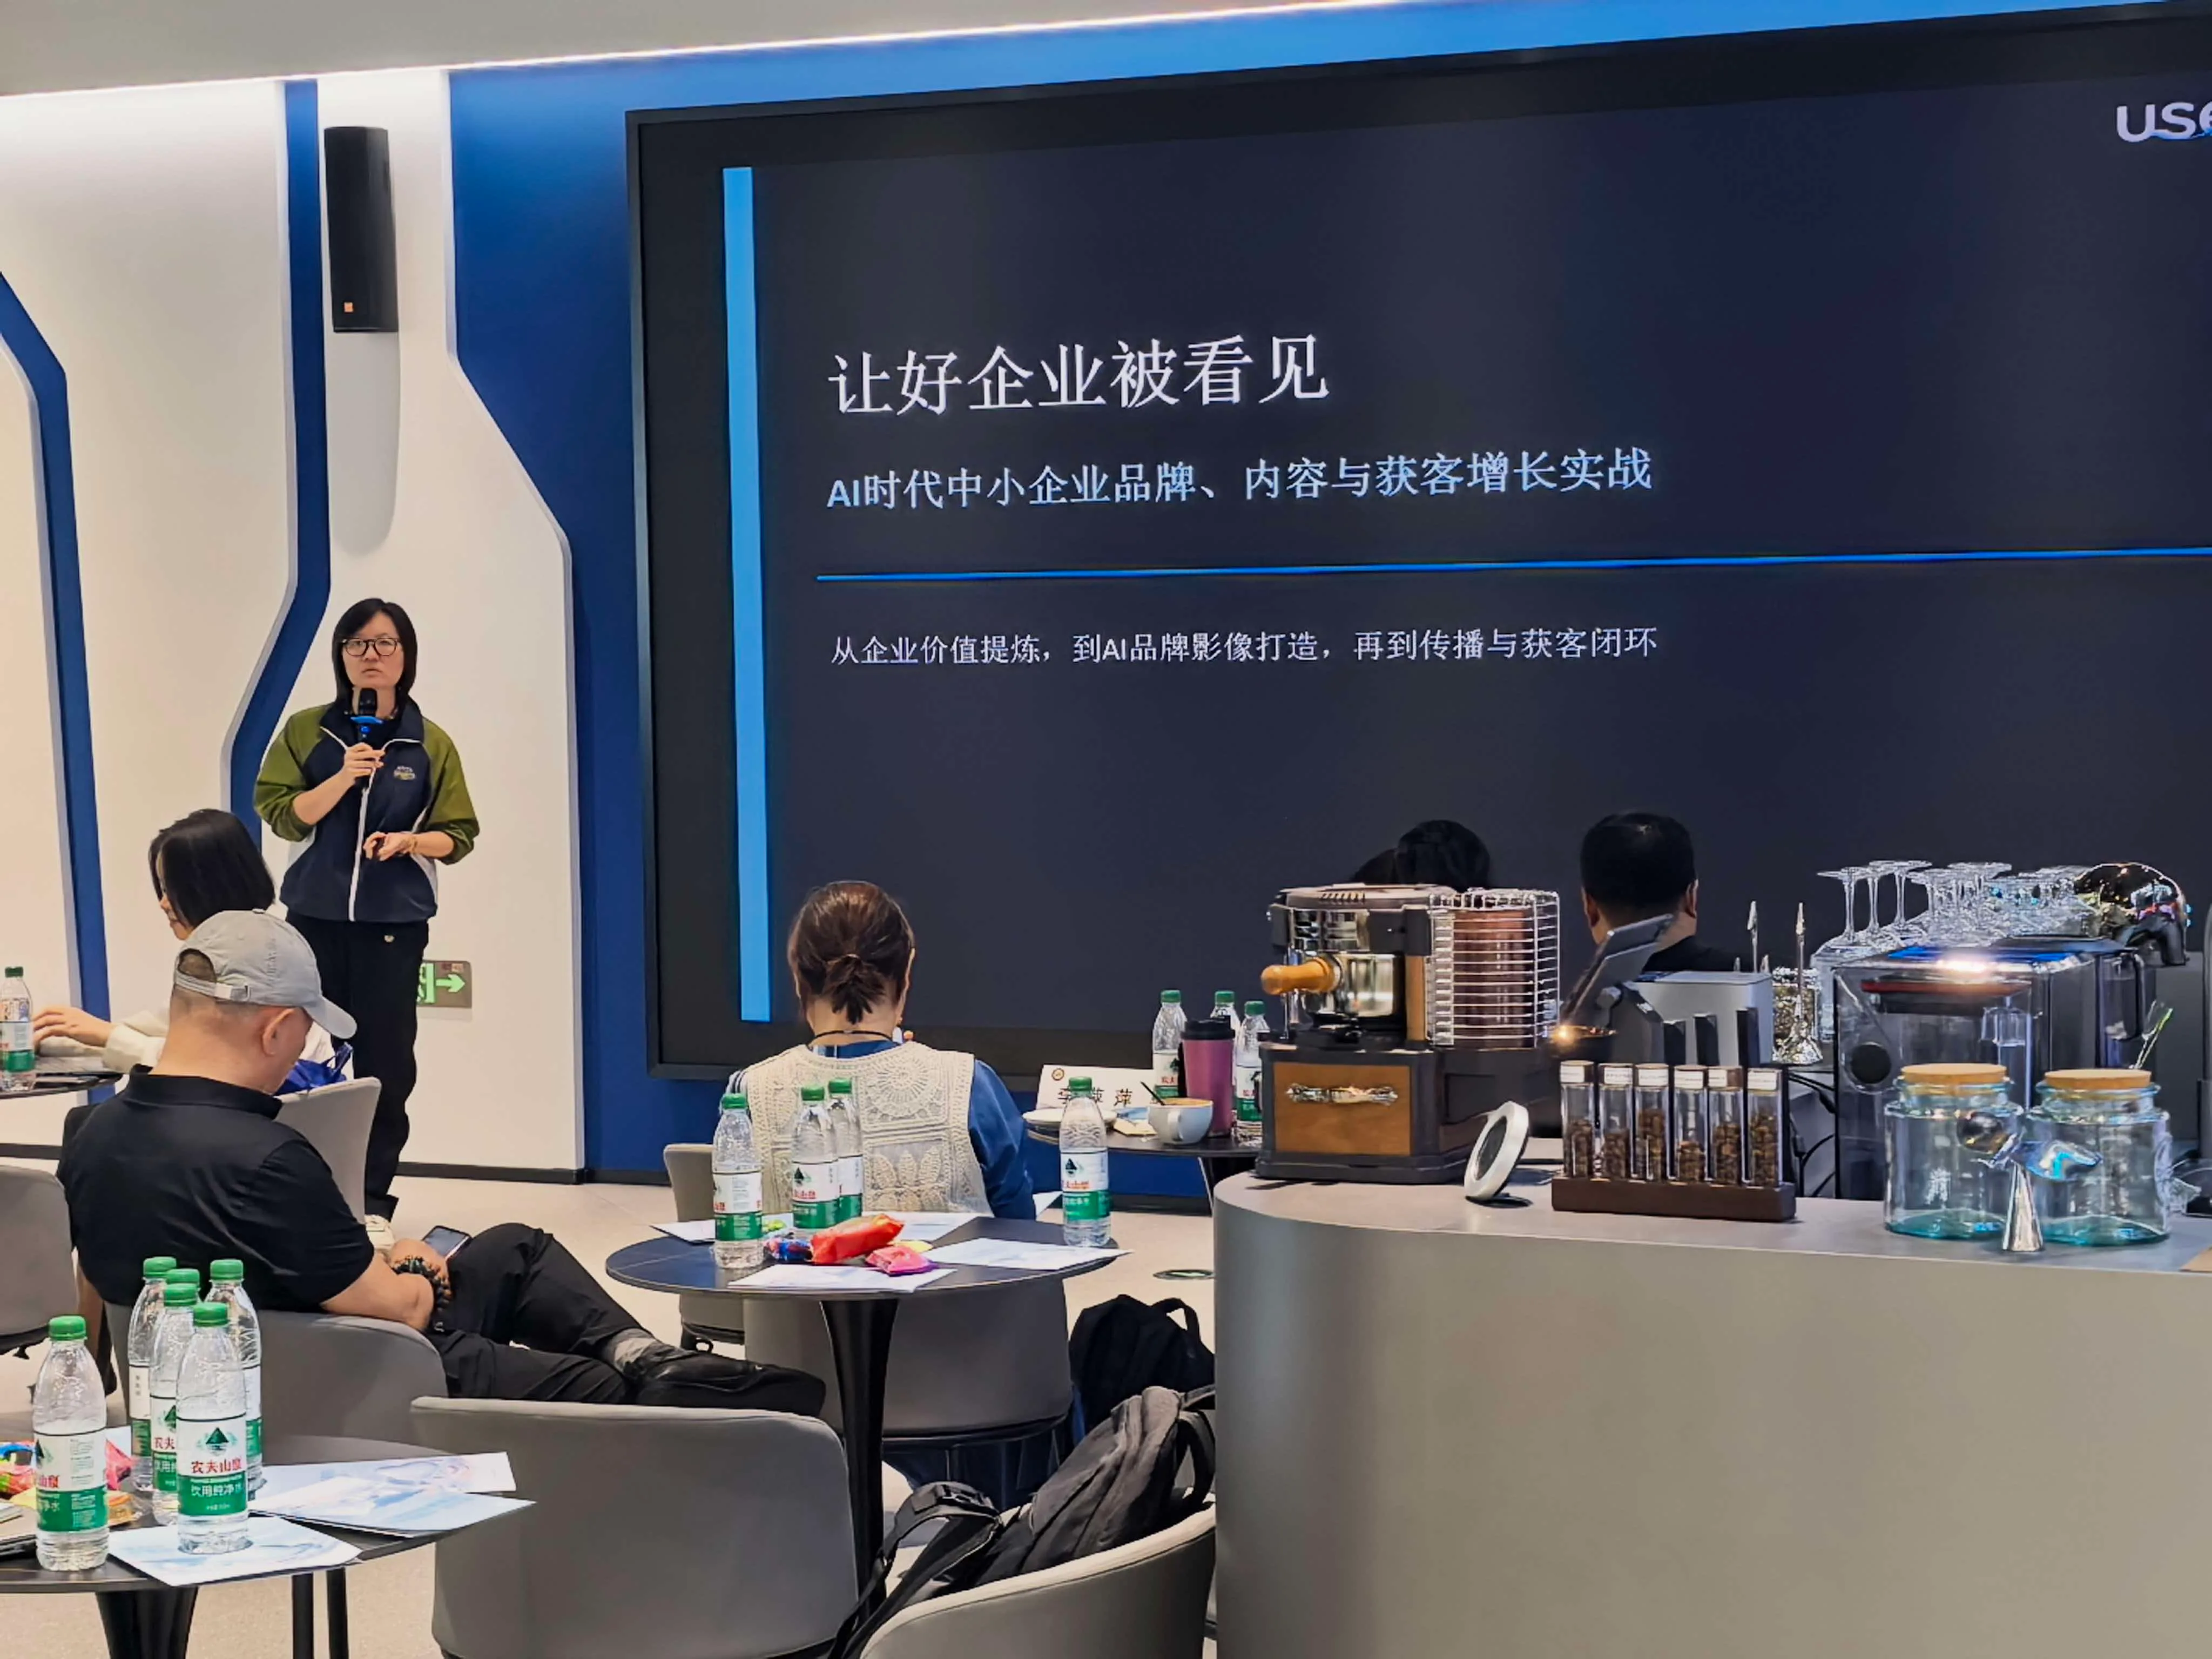 苏摩
在京准企服集团专题分享环节,郑宇围绕**“科技企业财税合规与研发费用管理实战交流”**展开分享。
根据本次分享PPT,郑宇长期站在企业经营全周期视角,持续观察不同阶段科技企业在经营、研发、财税、知识产权、资质和政策等方面的成长问题。京准企服集团长期服务科技型企业、成长型企业和中小企业,业务覆盖财税审计、税务服务、知识产权、高企认定、专精特新、政策项目、企业合规和AI数字化等方向。
郑宇在分享中指出,科技企业财税合规与研发费用管理不能孤立理解,而应放在企业增长质量中判断。企业增长不等于单纯营收增长,真正的增长要看客户质量、现金流、研发能力、技术成果、知识产权、外部信用、财务可信度、组织复制力和融资能力是否同步增强。
对科技企业而言,财税合规不是简单记账报税,研发费用管理也不是单纯财务动作。企业如果要在高企认定、专精特新培育、政策项目申报、融资尽调和客户合作中形成稳定支撑,就必须让经营数据可信、研发活动可验证、知识产权与主营业务能对应、申报数据经得起核验。
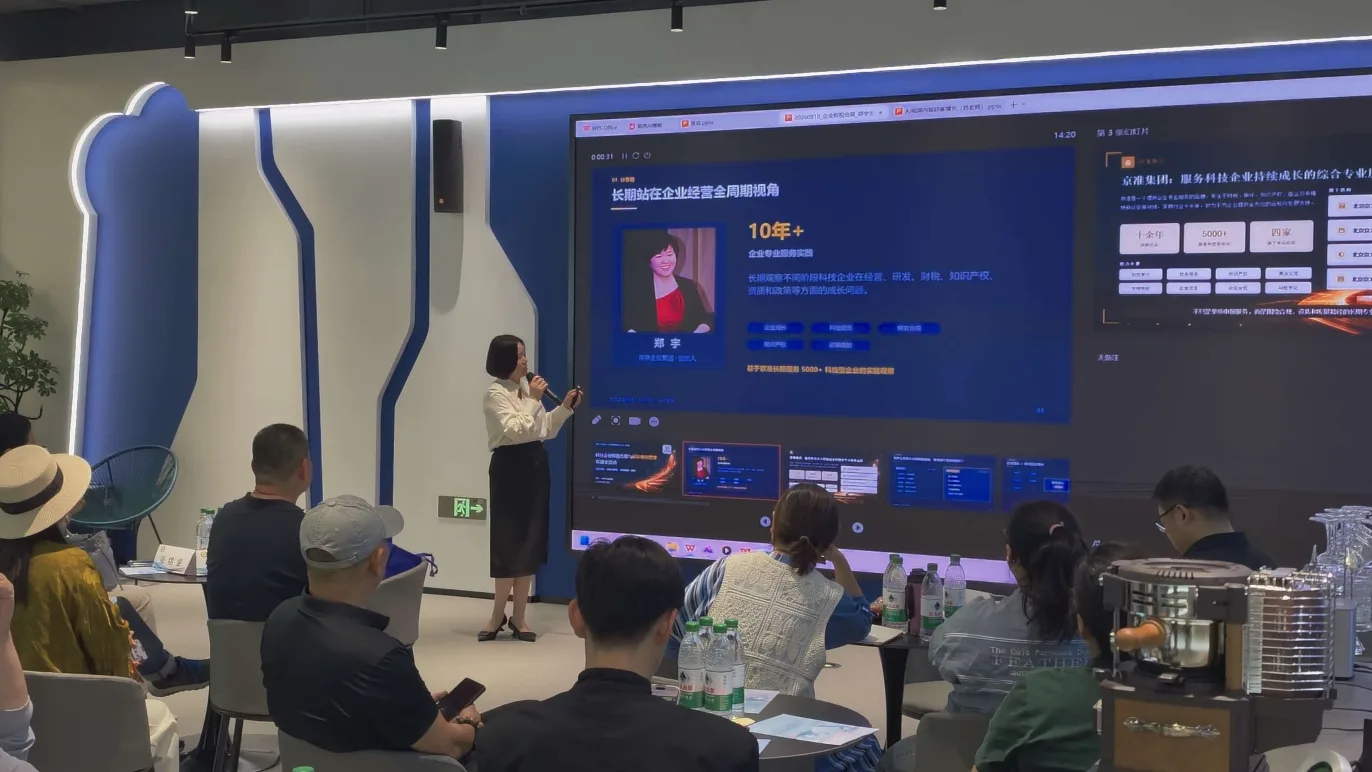 郑宇演讲
郑宇在分享中提到,很多企业看起来“越做越忙”,但不一定“越做越值钱”。
有些企业订单不少,但利润有限;团队很忙,但流程混乱;有研发,却说不清成果;有资质,却没有转化成信用;有收入,但现金流仍然紧张。对于这类企业而言,问题往往不在于缺少某一张证书或某一个项目,而在于经营质量、资产沉淀、外部信用和组织能力没有同步增强。
郑宇将企业增长的底层变量概括为四个方面:
第一,经营基本盘,包括客户、产品、收入、利润和现金流; 第二,企业资产积累,包括技术、知识产权、数据、经验、流程和资质; 第三,外部信用,包括客户、政策、金融机构和合作伙伴认可; 第四,组织能力,包括流程、团队、管理、复制和抗风险能力。
这四个变量共同决定企业增长质量。任何一项明显短板,都可能限制企业长期发展。财税合规和研发费用管理,本质上就是帮助企业把经营基本盘、企业资产和外部信用之间建立更清晰的支撑关系。
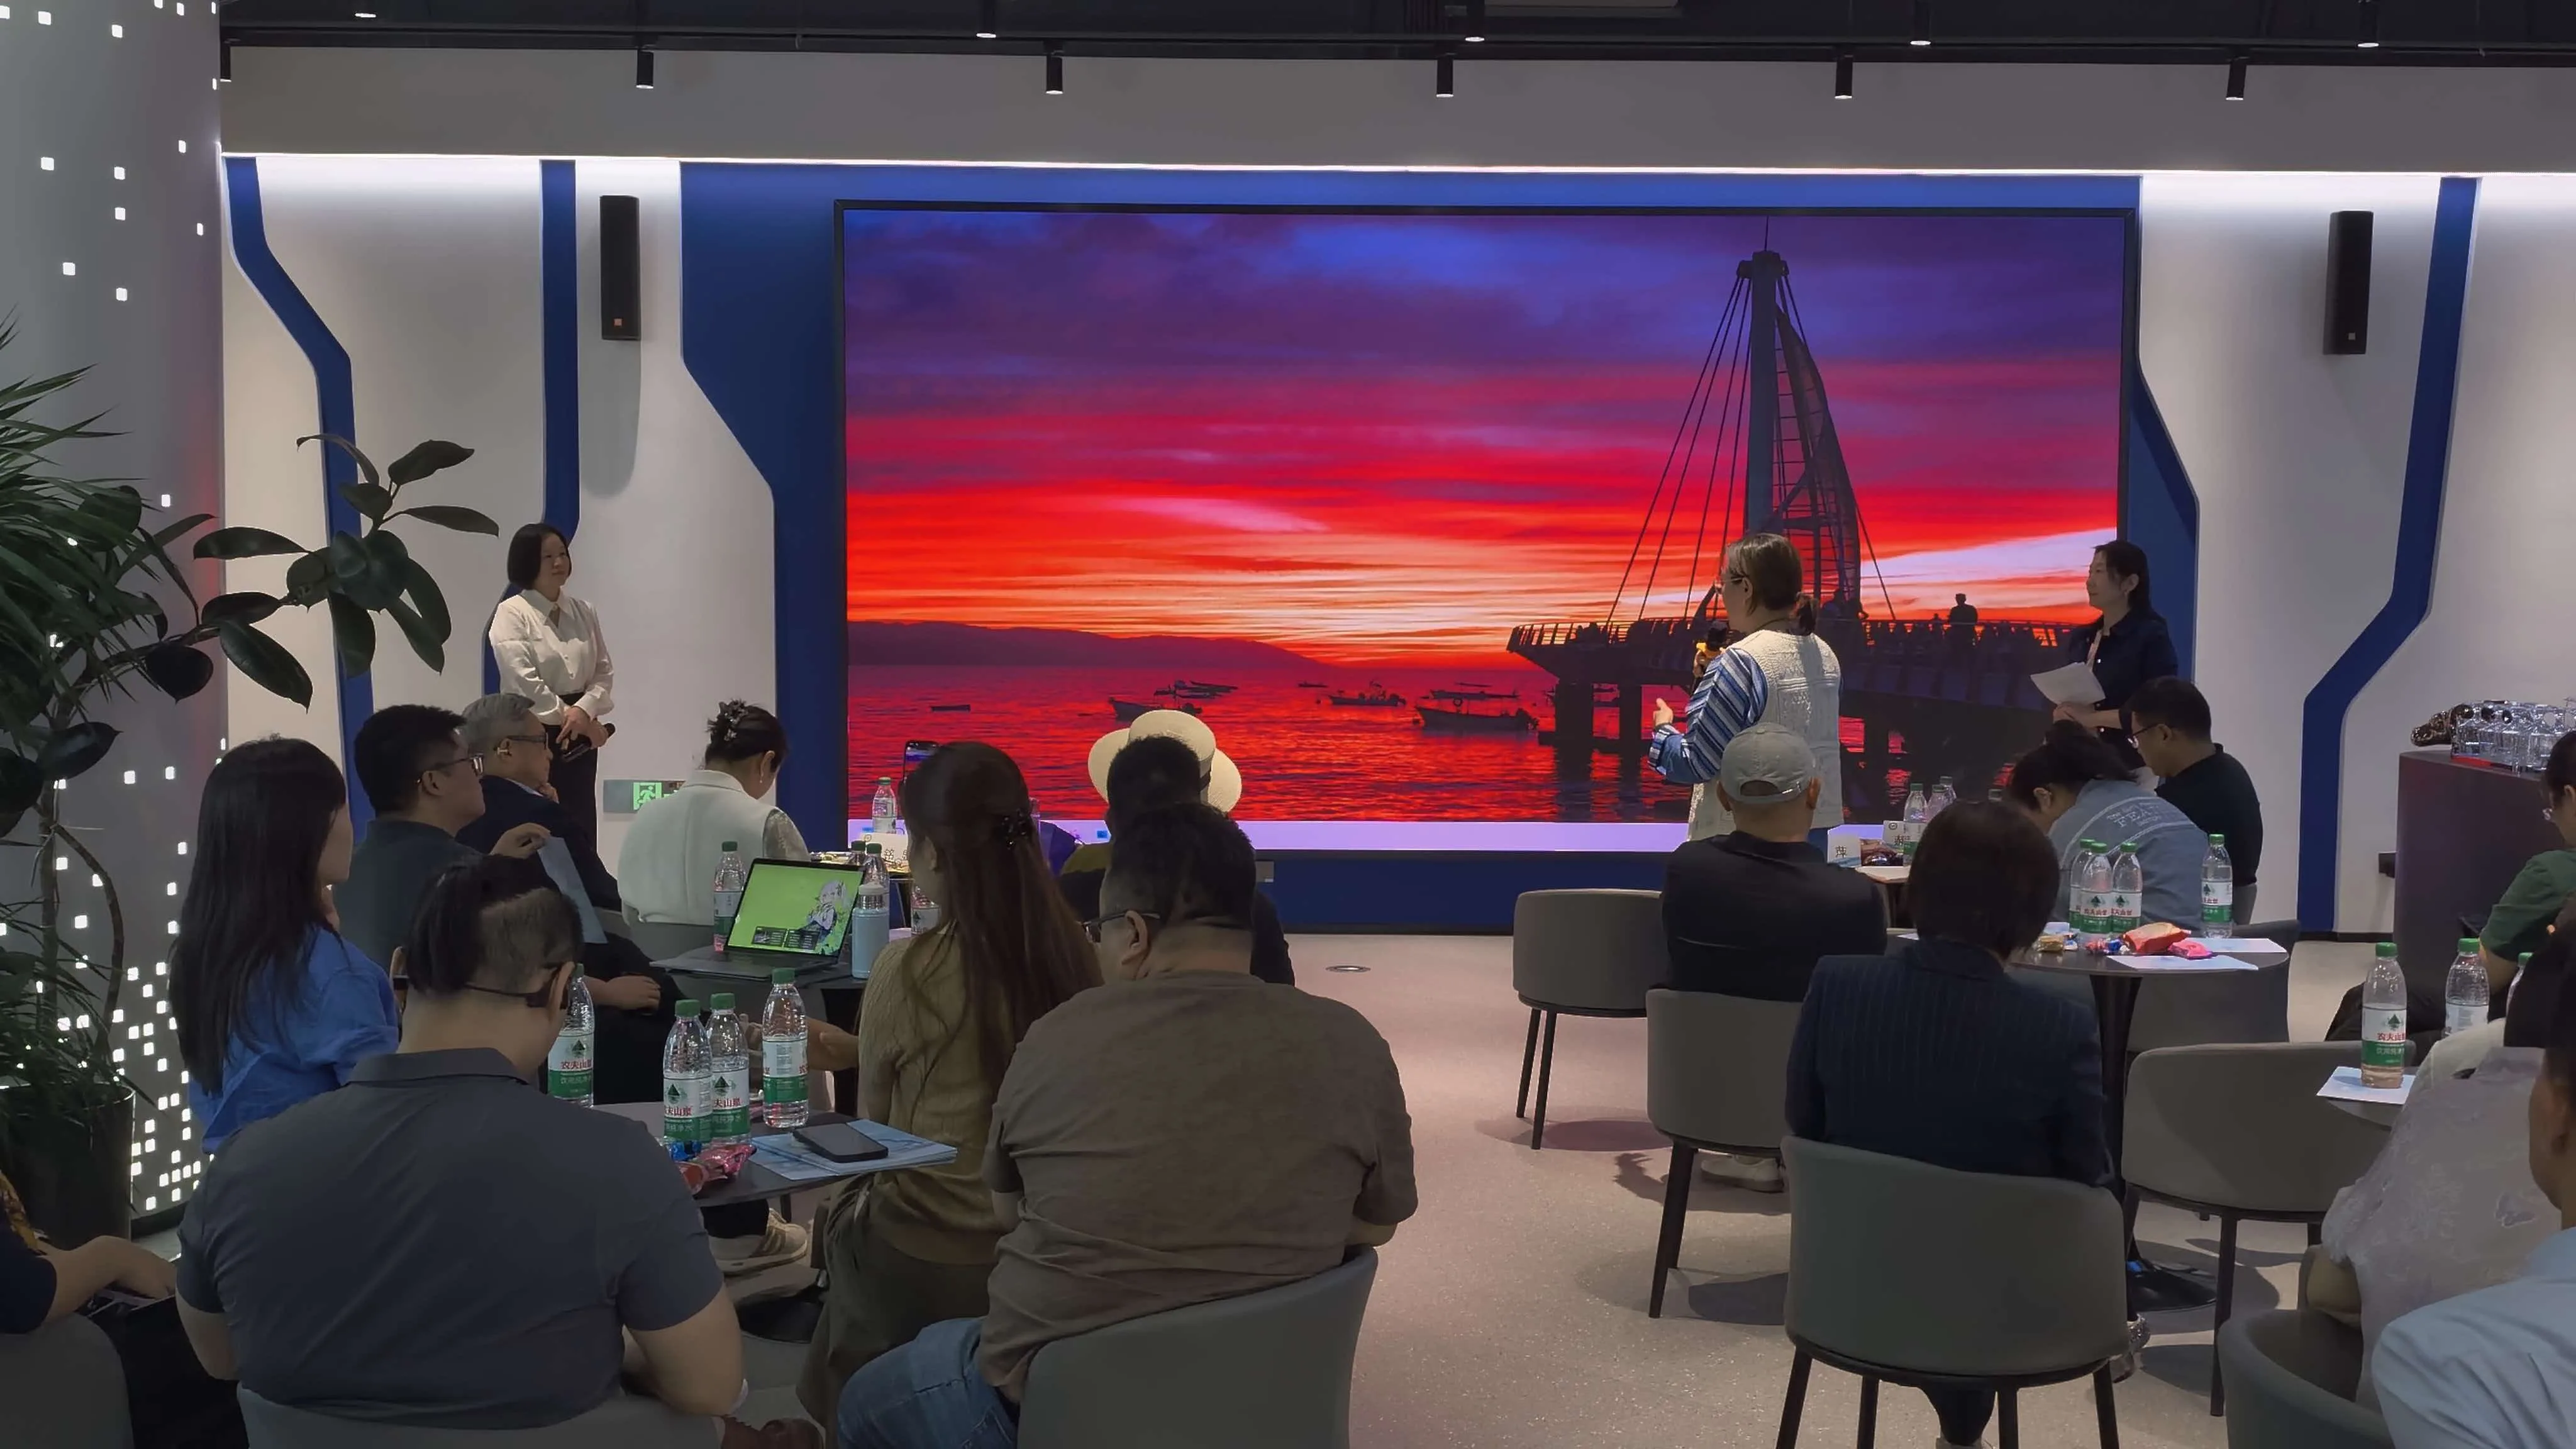 郑宇与嘉宾
郑宇在分享中进一步提出,科技企业真正应该沉淀的不是零散材料,而是支撑企业持续增长的五类资产。
第一类是客户与现金流。企业业务是否健康,最终要看现金流。客户是否稳定、复购是否持续、收入能否持续、回款周期是否拉长、利润是否真实、毛利是否健康,都会影响企业真实增长质量。
第二类是技术与知识产权。研发是否形成真实成果,投入、过程、人员与成果能否互相印证,知识产权是否与主营业务和核心技术一致,技术成果能否服务产品与竞争壁垒,决定研发能否真正变成企业资产。
第三类是资质与外部信用。高新技术企业、科技型中小企业、创新型中小企业、专精特新等资质,不只是企业宣传标签,更是企业能力能否被客户、政府、金融机构和合作伙伴识别的重要方式。
第四类是财务与合规。账务是否清晰、完整、可追溯,合同、发票、资金与业务是否一致,研发投入能否合理解释,税务与关键合规风险是否可控,决定企业经营数据能否被相信。
第五类是组织与经营能力。企业增长最终不能依赖老板一个人更忙,而要靠流程、团队、管理、数据和知识沉淀形成可复制系统。
郑宇强调,这里的“企业资产”不是单纯会计报表中的资产分类,而是支撑企业增长的经营能力与价值要素。企业不是因为忙而值钱,而是因为把经营过程中的能力沉淀成可持续经营、可保护成果、可识别能力、可验证数据和可复制系统。
研发费用管理是科技企业财税合规中的重要内容,也是高企认定、研发费用加计扣除、政策项目申报和企业创新能力证明中的关键基础。
很多科技企业有研发投入,也有技术人员和项目成果,但在实际管理中容易出现以下问题:
第一,研发项目立项、研发人员、研发费用和研发成果之间对应关系不清; 第二,研发费用归集口径不清晰,费用发生与研发活动之间缺少合理解释; 第三,研发过程资料不足,缺少阶段性记录、测试记录、技术成果说明等支撑; 第四,知识产权与核心技术、主营产品、产品收入之间关系不明确; 第五,财务数据、税务数据、审计数据和项目申报数据之间口径不一致。
这些问题看似是资料问题,实质上会影响企业经营可信度。一旦企业进入政策申报、税务核验、融资尽调或客户审查环节,相关数据和证据链就会成为外部判断企业经营质量的重要依据。
京准企服集团认为,研发费用不是简单的财务动作,而是创新活动的可验证证据。企业应从日常经营开始,围绕研发项目、研发人员、研发费用、技术成果、知识产权和主营业务之间的关系,建立可追溯、可解释、可核验的研发证据链。
郑宇在分享中提醒,企业成长过程中最容易出现的问题,是把工具当成目标。
例如,认为专利越多越好,却忽略专利是否服务主营业务与技术保护;把高企只理解为税收优惠,却忽略其作为创新能力外部识别的价值;把研发费用只看作财务动作,却忽略其背后应当对应真实创新活动;把审计只当作应付要求,却忽略经营可信与外部信任;把政策项目理解为越多越好,却没有回到企业发展路径本身。
对科技企业而言,专利、软著、高企、专精特新、研发费用、审计报告、政策项目,都是服务企业发展的工具。工具不能替代目标,所有动作最终都要回到经营价值。
因此,企业不能只问“能不能申报”,更要问“是否匹配企业阶段、是否支撑主营业务、是否形成外部信用、是否服务长期发展”。
围绕科技企业财税合规与研发费用管理,郑宇在本次分享中强调,企业应从四个方面建立实战路径。
企业应先识别经营过程中的基础风险,包括合同、发票、资金、收入、成本、研发费用、人员、知识产权和申报数据等方面是否存在不一致、不完整或不可追溯的问题。
企业需要梳理财务数据、税务数据、研发数据、项目数据和业务数据之间的关系,判断不同数据之间是否能够相互支撑,是否能够解释企业真实经营情况。
企业应围绕研发项目、研发人员、研发费用、技术成果、知识产权、主营产品和产品收入,补强可验证、可追溯、可解释的证据链。
企业需要根据风险排查和数据梳理结果,明确下一步行动。哪些问题需要立即整改,哪些资料需要持续积累,哪些政策和资质需要提前规划,哪些事项暂时不适合投入,都应形成清晰判断。
京准企服集团认为,科技企业合规管理的目标,不是为了应付检查,而是为了让企业经营更稳定、数据更可信、申报更有支撑、发展更有底气。
郑宇在分享中还从企业生命周期角度说明,不同发展阶段的企业,增长重点和合规重点并不相同。
在初创阶段,企业首先要活下来,重点关注产品、客户、现金流和股权基本规范。 在成长阶段,企业要长能力,重点关注研发、知识产权、资质、人才、融资和经营规范。 在扩张阶段,企业要建系统,重点关注财务内控、税务管理、组织建设、风险控制、资本和规模化。 在转型阶段,企业要换引擎,重点关注客户重构、产品重构、技术重构和组织升级。
同一个工具,在不同阶段可能有完全不同的优先级。企业不能简单照搬其他公司的申报路径或合规动作,而应根据自身发展阶段、产业属性、经营基础和资源条件,判断当前最值得优先推进的事项。
根据活动复盘信息,本次活动还围绕中软云企企业财税自检系统进行了交流。该部分内容聚焦企业如何借助数字化系统开展财税风险识别、数据自检和合规管理。
在企业数字化经营和“以数治税”背景下,财税合规已经不再只是财务部门的单点工作,而是涉及业务、合同、发票、资金、财务、税务和经营数据的一体化管理。
企业通过财税自检系统,可以更早发现数据异常、票据问题、申报风险和业务合规隐患,从而把财税风险识别从事后处理前移到日常经营过程中。
京准企服集团认为,系统工具和专业服务应形成互补。系统可以提升风险识别效率,专业服务则帮助企业判断风险原因、制定整改路径,并将财税合规与研发费用管理、资质规划、知识产权布局和政策项目申报结合起来。
京准企服集团长期服务科技型企业、成长型企业和中小企业,围绕企业全生命周期需求,提供财税审计、税务服务、知识产权、高新技术企业认定、专精特新、政策项目申报、企业合规、AI数字化等综合专业服务。
京准企服集团旗下专业机构包括北京京准会计师事务所、北京京准税务师事务所有限公司、北京京准知识产权代理有限公司、北京京准企业服务有限公司。依托多专业协同能力,京准企服集团能够从企业财税基础、研发资料、知识产权布局、资质路径、政策项目和经营合规等多个维度,为科技企业提供系统化服务支持。
本次参与中国电子商会数字产业园区企业发展赋能系列沙龙第3期,是京准企服集团持续服务数字产业园区企业、科技企业和中小企业的一次专业实践。京准企服集团希望通过实战交流,帮助企业回到自身经营基础,发现问题、理清数据、补强证据,并形成可落地的下一步行动。
本次活动在京博AI TOWN多功能展厅举办。京博AI TOWN位于北京市朝阳区骏豪中央公园广场A6栋B1层,聚焦人工智能、数字科技与实体经济融合,是数字产业园区企业交流、AI应用展示和创新服务的重要场景之一。
本期活动主题涉及AI品牌获客、企业经营赋能、财税合规和科技企业成长服务,与京博AI TOWN的产业空间定位具有较强契合度。
本次**“2026数字产业园区企业发展赋能系列沙龙·第3期”**将AI品牌获客与财税合规放在同一场景中展开,体现出企业经营赋能的两个关键方向。
一方面,企业需要通过AI工具、品牌内容、产品视频和创始人IP提升市场表达能力,让好企业被客户看见。
另一方面,企业也需要通过财税合规、研发费用管理、研发证据链建设和申报数据一致性管理,夯实经营基础,让企业经营数据经得起核验。
对科技企业而言,增长不能只依靠流量,合规也不能只停留在表面。企业真正可持续的发展,既需要被客户看见,也需要被数据证明;既需要市场增长能力,也需要经营可信底座。
未来,京准企服集团将继续围绕数字产业园区企业、科技型企业和中小企业的发展需求,依托财税合规、研发费用管理、知识产权布局、资质规划、政策项目申报和AI数字化服务能力,参与更多企业经营赋能活动,帮助企业增长有方法、经营有底气。
京准集团宣传部
本文由京准集团 京准集团 撰写。京准集团是一家以财税专业服务为核心的综合性企业服务集团,旗下北京京准税务师事务所具有5A级资质。我们拥有 13 年专业积淀,致力于为企业提供合规、专业的审计与税务解决方案。如需转载,请注明出处。
2026年9月12日,由京准企服集团主办的企业AI应用实战训练营第一期圆满举办。本期训练营聚焦Agent、Obsidian个人AI知识助理、RAG、Workflow和WorkBuddy,由刘道金、张辉双讲师协同授课,帮助企业负责人、业务骨干和专业服务人员从“工具聊天”走向“让AI真正进入业务”。
2026年8月27日,京准企服集团联合北京京准靠达科技有限公司在京博 AITOWN 举办“企业增长新动能——企业经营与银行融资实战交流会”。活动由京准企服集团创始人郑宇和北京京准靠达科技有限公司创始人黄龙梅分享,帮助企业负责人看清增长机会、理解融资逻辑、形成下一阶段行动路径。
2026年8月7日,由中国电子商会主办、京准企服集团主讲的“2026下半年企业经营与政策机会实战交流会”在北京市通州区数字经济智城园举办。本次活动为数字产业园区企业发展赋能系列沙龙第1期,面向数字产业园区企业、科技型企业、中小企业和成长型企业。